Minggu, 22 November 2015

PEMANFAATAN SUMBER DAYA ALAM

Sumber daya alam memiliki peranan dalam pemenuhan kebutuhan manusia .untuk memudahkan pengkajiannya ,pemanfaatan SDA dibagi berdasarkan sifatnya,yaitu SDA hayati dan non hayati.

   Sumber daya alam hayati mempunyai nilai-nilai biologi ,ekonomi, dan budaya yang saling berkaitan . sumber daya alam hayati diperlukan manusia untuk memenuhi kebutuhannya seperti pangan , sandang , papan dan kebutuhan industri .
 Beberapa pemanfaatan sumber daya alam hayati :
1. sebagai bahan pangan ,dimana tumbuh –tumbuhan ,hewan dapat dimanfaatkan sebagai sumber energi bagi tubuh .contohnya :
   a. sumber karbohidrat :padi-padian  dan umbi-umbian .
   b. sumber protein         :kacang –kacangan ,daging hewan dan telur .
   c. sumber lemak            :kelapa,kelapa sawit dan lemak hewan.
   d. sumber vitamin         :buah-buahan,sayuran , daging, otak ,minyak ikan .
   e. sumber obat-obatan :berbagai jamur ,dan bakteri .
2. sebagai bahan sandang antara lain kapas ,kapuk ,ulat sutera ,wol ,dan kulit binatang .bahan tersebut diperlukan sebagai bahan penutup tubuh .
3. sebagai bahan papan antara lain kayu jati ,kayu mahoni ,kayu sengon ,bambu,kulit binatang.bahan tersebut dipergunakan sebagai tempat berlindung (papan).

     Sumber daya alam non hayati ialah sunber daya alam yang dapat di usahakan kembali keberadaannya dan dapat dimanfaatkan secara terus-menerus ,contohnya :air,angin ,sinar matahari, dan hasil tambang .

FAKTOR-FAKTOR YANG MEMPENGARUHI KEBUTUHAN MANUSIA
A. KEADAAN ALAM (TEMPAT)

  Keadaan alam mengakibatkan perbedaan dalam memenuhi kebutuhan manusia. Orang yang berada di daerah kutub ,membutuhkan pakain yang tebal untuk menahan hawa dingin .lain halnya dengan kita yang tinggal di daerah tropis ,cukup memakai pakain yang tipis .oleh karena itu, tampak di sini bahwa keadaan alam dapat mendorong manusia untuk menginginkan barang-barang yang sesuai dengan kondisi alam di tempat yang bersangkutan .

B. AGAMA DAN KEPERCAYAAN 

  Ajaran agama yang berbeda –beda dapat mengakibatkan kebutuhan yang berbeda pula . misalnya orang penganut agama ISLAM saat menjelang hari raya idul fitri ,kebutuhan akan pakaian muslim akan meningkat tajam . berbeda halnya bagi penganut agama NASRANI ketika hari raya natal tiba orang-orang nasrani membutuhkan pohon natal dan bingkisan –bingkisan natal . dengan demikian masing-masing agama atau kepercayaan mempunyai kebutuhan yang berbeda-beda.

C. ADAT ISTIADAT
  Adat atau tradisi yang berlaku di masyarakat sangat mempengaruhi kebutuhan hidup masyarakat .alasannya , suatu adat atau tradisi akan mempengaruhi baik perilaku maupun tujuan hidup kelompok masyarakat setempat . akibatnya tradisi yang berbeda –beda  akan menimbulkan kebutuhan yang berbeda pula .misalnya upacara perkawinan.pelaksanaan upacara antar daerah akan berbeda –beda .sehingga kebutuhan yang diperlukan pun akan berbeda pula .
  
Perusahaan Dagang


A.      Pengertian Perusahaan Dagang

Perusahaan Dagang adalah perusahaan yang kegiatan usahanya membeli barang dengan tujuan menjualnya kembali tanpa memprosesnya lebih dulu. Contoh-contoh perusahaan dagang antara lain Toko, Supermarket, Grosir, Pusat-pusat Perbelanjaan, Perusahaan Ekspor-Impor dan lain-lain.

B.      Ciri-ciri Perusahaan Dagang

1.      Pendapatan utamanya berasal dari penjualan barang dagangan ;

2.      Biaya utamanya berasal dari harga pokok barang yang terjual dan biaya usaha lainya ;

3.      Dalam akuntansinya terdapat akun persediaan barang ;

4.      Sebagai perantara antara produsen dan konsumen ;

5.      Antara barang yang dibeli dan barang yang dijual tidak ada perubahan ;

6.      Tujuan utamanya mencari laba dengan menjual barang dengan harga lebih tinggi dibanding harga belinya.

C.      Ciri – ciri khas Akun Perusahaan Dagang adalah sebagai berikut :


1.      Akun Pembelian (D)
Terjadi karena perusahaan membeli barang dagang dengan tujuan dijual kembali. Pembelian ini dapat dilakukan dengan pembelian tunai, kredit dan sebagian pembayaran.

2.      Akun Penjualan (K)
Terjadi karena perusahaan menjual barang-barang dagang yang diperoleh dari pemasok bertujuan untuk memperoleh laba. Penjulan dilakukan dengan cara tunai, kredit dan dengan sistem uang muka yang sisanya dapat diangsur dengan syarat pembayaran dan syarat penyerahan. Dasar pencatatannya dengan faktur jika kredit dan bukti penerimaan kas jika tunai.

3.      Akun Potongan Pembelian (K)
Terjadi karena penjual memberikan potongan kepada pembeli, dengan tujuan agar pembeli melunasi utangnya sebelum jatuh tempo. Selama masih dalam masa potongan, maka utang yang dibayar adalah harga faktur dikurangi denagan potongan yang diterima.

4.      Akun Potongan Penjualan
Merupakan pencatatan atas potongan yang diberikan oleh penjual bertujuan agar tagihannya dapat segera dilunasi. Jadi, jumlah yang diterima oleh penjual sebesar jumlah tagihan dikurangi potongan yang diberikan.

5.      Akun Rektur Pembelian
terjadi karena pembeli mengembalikan senagian barang yang telah dibeli atau sebagian rusak dan tidak sesuai pesanan. Jika dibeli secara tunai maka penjual akan memgembalikan besarnya retur dengan tunai juga. Tetapi jika secara kredit maka besarnya retur akan mengurangi harga fakturnya.

6.      Akun Retur Penjualan
Terjadi karena penjual menerima kembali sebagian barang yang telah dijual karena mutunya tidak sesuai pesanan. Pengembalian ini akan mengurangi tagihan kepada pembeli.

7.      Akun Biaya Angkut
Terjadi ketika pembeli harus membayar ongkos agar barang yang dibeli samapai kegudang pembeli. Dengan demikian harga perolehanya terdiri dari harga beli barang ditambah beban angkutnya.

8.      Akun Biaya Pengiriman
Terjadi karena penjual mengirim barang dari penjual sampai ditempat pembeli, karena pada saat transaksi jual beli telah dicantumkan dalam syarat penyerahan bahwa penjual menanggung ongkos kirim.

9.      Akun Persedian
Merupakan nilai persediaan barang dagangyang belum terjual pada akhir periode akuntansi.

10.     Akun Utang Dagang
Terjadi karena masih terdapat sisa pembayaran dari suatu pembelian oleh suatu perusahaan dagang.

11.     Akun Piutang Usaha
Digunakan untuk mencatat sisa-sisa harga pembelian yang dilakukan oleh pembeli atau semua sisa harga penjualan yang belum dibayarkan.

12.     Akun Harga Pokok Penjualan (HPP)

Untuk menapung harga pokok/harga beli barang yang dijual dalam suatu periode akuntansi.

Sabtu, 14 November 2015

Akuntansi

1. Ayat Jurnal Penyesuaian (AJP)


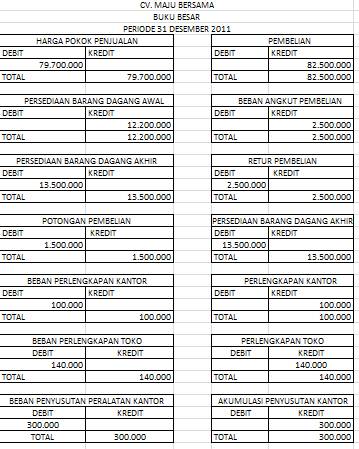
2. Buku Besar (Setelah Penyesuaian)


3. Kertas Kerja

Silahkan cek disini : https://drive.google.com/open?id=0B8hwkCDTVSGTSlp5RDd3bFdhemc


Teori Organisasi Umum 2 (Softskill)

BENTUK-BENTUK ORGANISASI


1.      Organisasi garis (line organization)

Organisasi garis ialah suatu bentuk organisasi yang memandang dan menerapkan sumber wewenang tunggal. Segala keputusan/kebijaksanaan dan tanggung jawab berada pada satu tangan, yaitu berada pada kepala eksekutif (chief executif).

            Dalam organisasi baris, bawahan hanya mengenal satu pimpinan dan menerapkan sistem satu komando dan kekuasaan absolute pada pimpinan pusat.
Ciri-ciri organisasi ini yaitu
a.       Organisasinya kecil
b.      Jumlah anggota sedikit
c.       Pemilik merupakan pimpinan organisasi atau pemegang saham utama
d.      Asas kesatuan komando yang dominan
e.       Disiplin ketat
f.        Sistem pengawasan yang ketat
g.      Koordinasi antarpegawai sangat sederhana dan mudah dilakukan
h.      Hubungan antaranggota yang sangat dekat dan satu lapis atau searah, bahkan dapat dilakukan antarpribadi secara tatap muka
i.         Penggunaan alat-alat yang sederhana
j.         Produk yang dihasilkan homogen
Kelebihan:
·         Pengelolaannya mudah
·         Disiplin kuat
·         Selalu berada dalam satu komando yang berada di tangan seorang pimpinan.
Kelemahan:
·         Ketergantungan yang kuat kepada satu orang pimpinan sehingga apabila pimpinan mengalami perihal buruk, dampak buruknya langsung berimbas pada organisasi
·         Tidak ada upaya pengembangan para pegawai
·         Jenis pekerjaan yang monoton
·         Ada kecenderungan pemimpin bertindak otoriter
·         Sulit mengembangkan perusahaan karena keahlian pegawai relatif sama

2.      Organisasi staf (Staff organization)
Suatu organisasi yang hanya mempunyai hubungan dengan pucuk pimpinan dan mempunyai fungsi memberikan bantuan, baik berupa pikiran maupun bantuan lain demi kelancaran tugas pimpinan dalam mencapai tujuan secara keseluruhan. Bentuk ini tidak mempunyai garis komando ke bawah/ke daerah-daerah.

3.      Organisasi lini dan staf (line and staff)
Organisasi ini diciptakan oleh Harrington Emerson. Organisasi lini dan staf diterapkan dalam organisasi yang besar yang memiliki jumlah staf yang banyak. Staf yang dimaksudkan adalah orang yang memiliki keahlian tertentu yang bertugas memberi saran atau nasihat dalam bidangnya masing-masing kepada pejabat pimpinan di dalam organisasi tersebut.
Ciri-ciri :
a.       Pimpinan dibantu oleh staf dan ada kesatuan komando serta memiliki garis komando dari tingkat yang paling atas hingga tingkat yang paling bawah atau dari tingkat pusat sampai ke tingkat daerah
b.      Staf mempunyai wewenang fungsional, memberikan bantuan/advis/petunjuk, baik berupa pikiran, tenaga kerja, prasarana yang sanggup serta mampu mendukung pelaksanaan tugas pokok organisasi.
Kelebihan:
·         Dapat digunakan oleh organisasi yang besar
·         Seluruh staf memiliki keahlian yang pasti yang semakin mengakuratkan pengambilan keputusan
·         Kedisiplinan staf dapat dipegang teguh
·         Adanya pengembangan karier staf sesuai dengan keahliannya
Kelemahan:
·         Terlalu banyak staf dengan keahliannya masing-masing menimbulkan persaingan karier yang kurang sehat
·         Pengawasan terhadap staf yang cukup menyulitkan dan adanya tindakan kolusi antarstaf rendah demi kepentingan pribadi
·         Solidaritas antarstaf rendah dan hubungan yang serba formalistic
·         Birokrasi terkadang sangat rumit dan terkesan berbelit-belit
·         Efektivitas dan efisiensi kerja kurang terjamin
·         Biaya ekonomi tinggi dalam menggaji staf dan member tunjangan
·         Koordinasi yang sukar dilakukan secara komprehensif

4.      Organisasi fungsional
Organisasi ini diciptakan oleh Taylor. Ciri penting dari organisasi fungsional adalah pimpinan yang tidak memiliki bawahan yang “jelas”. Setiap atasan dapat melakukan instruksi kepada semua bawahan sepanjang sesuai wewenang dan tanggung jawabnya dan yang paling penting masih berada di bawah naungan organisasi yang dimaksudkan.
Kelebihan:
·         Spesialisasi karyawan maksimal
·         Solidaritas antarpegawai sangat tinggi
·         Disiplin pegawai yang tinggi
·         Tanggung jawab atas fungsinya terjamin
·         Bidang pekerjaan khusus diduduki oleh seorang ahli yang memungkinkan bekerja atas dasar keahlian dan potensi serta cita-citanya
Kelemahan:
·         Terlalu kaku dengan spesialisasi para pekerja
·         Kesulitan melakukan penelusuran area pekerjaan
·         Koordinasi kurang menyeluruh
·         Dapat menyebabkan dispersonalisasi
·         Keahlian memimpin kurang dapat dijamin
·         Sulit melaksanakan kegiatan yang berasal dari satu komando

5.      Organisasi bentuk panitia (committee)
Ciri-ciri:
a.       Pimpinan berbentuk kolektif
b.      Terdiri atas beberapa orang
c.       Pengambilan keputusan selalu didasarkan pada musyawarah dan mengutamakan kuorum
d.      Kegiatan merupakan tanggung jawab bersama
Kelebihan:
·         Solidaritas yang kuat antarpegawai
·         Konsolidasi wewenang, tugas dan tanggung jawab yang kuat
·         Selalu mengambil keputusan berdasarkan musyawarah
·         Keterpaduan informasi yang kuat yang berasal dari seluruh pegawai
Kelemahan:
·         Sering terjadi penumpukan pekerjaan di bagian tertentu
·         Adanya lepas tanggung jawab
·         Adanya saling tuding pelaksanaan tugas
·         Adanya saling tolak melaksanakan tugas
·         Bubar tanpa pertanggungjawaban yang formal


The Liang Gie menjelaskan bahwa bentuk-bentuk organisasi dapat dibedakan pula dari sisi jumlah orang yang memimpinnya, yaitu:
a.       Organisasi bentuk tunggal, yaitu organisasi yang dipimpin oleh seorang pimpinan
b.      Organisasi bentuk komisi, yaitu organisasi yang dipimpin oleh lebih dari seorang pimpinan
Organisasi dapat pula dilihat dari lalu lintas wewenang tanggung jawab serta hubungan kerja pada kesatuan dalam organisasi, yaitu sebagai berikut.
a.       Bentuk lurus, yaitu organisasi yang menerapkan kekuasaan dan wewenang dengan struktur yang hierarkis. Kebaikan organisasi bentuk lurus menurut G.R Terry dalam bukunya The principle of Management, antara lain:
·         Keputusan dapat diambil dengan cepat
·         Penyampaian informasi dapat dilakukan dengan cepat
·         Memungkinkan terbentuknya manajer yang terlatih
·         Hubungan kekuasaan antara bagian dalam organisasi dapat dipahami dengan jelas
Keburukannya adalah
·         Penumpukan pekerjaan di tangan seseorang
·         Tidak memungkinkan spesialisasi
·         Penyelesaian suatu masalah membutuhkan proses yang lama
·         Anggota manajer sulit diganti
·         Kurang waktu untuk memerhatikan perencanaan dan pengembangan serta pengawasan yang bersifat menyeluruh

b.      Bentuk fungsional, yaitu organisasi yang menjalankan roda keorganisasiannya dengan mengutamakan fungsi dan tujuan setiap perencanaan. Misalnya, organisasi produksi, yaitu organisasi yang membuat sesuatu yang dikonsumsi oleh masyarakat umum; organisasi yang berorientasi pada tujuan politik; organisasi yang bersifat integratif, yaitu organisasi yang berupaya mengatasi konflik dan mengembangkan motivasi dalam rangka mencapai organisasi serikat kerja; organisasi pemelihara yang berupaya untuk mempertahankan kesinambungan kehidupan masyarakat melalui kegiatan-kegiatan pendidikan, budaya, dan kegiatan-kegiatan lain yang bersifat ekspresif.

c.       Bentuk lurus dan fungsional, yaitu organisasi yang menyatukan dua ciri sekaligus terutama dalam menerapkan wewenang pemegang jabatan dan fungsinya masing-masing.


STRUKTUR ORGANISASI OSIS SMA PUSAKA 1 PERIODE 2011-2012

Rabu, 11 November 2015

PENUTUPAN REKENING DAN PENYESUAIAN KEMBALI

(AKUNTANSI PERUSAHAAN JASA)


1. JURNAL PENUTUP

Jurnal Penutup yaitu  jurnal yang dibuat untuk memindahkan rekening yang sifatnya sementara.


Fungsinya :

1. Agar dapat memisahkan antara pendapatan dan biaya periode sekarang dengan periode yang akan datang.

2. Agar rekening modal menunjukkan jumlah yang sesuai dengan keadaan pada akhir periode akuntansi

3. Agar buku besar telah seimbang sebelum memulai kembali pencatatan pada periode berikutnya.


Jurnal Penutup  Perkiraan pembersih (clearing account)


karena pada akhir proses penutupan, saldo-saldo perkiraan  yang dibuat   Jurnal Penutupnya akan kembali menjadi nol (0)

Jurnal penutup dibuat apabila proses pembukuan dilakukan secara manual !

Tahapan dalam melakukan penutupan buku :

1.semua rekening pendapatan di debit sebesar masing – masing saldo akhirnya. Rekening r atau l dikredit dengan jumlah saldo akhir rekening – rekning tersebut

2. semua rekening biaya di kredit sebesar masing – masing saldo akhirnya dan rekening r atau r di debit sebesar sejumlah saldi akhir rekening – rekening tersebut

3. selisih antara jumlah sisi debit dan sisi kredit rekening rugi / laba di debit dan di kredit rekening modal. Apabila perusahaan mengalami kerugian rekening rugi/laba di kredit dan rekening modal di debit

4. rekening prive di kredit sebesar saldo akhirnya dan rekening modal didebit dengan jumlah yang sama

Ayat Jurnal Penutup :

a. Penutupan Perkiraan Pendapatan

b. Penutupan Perkiraan Biaya atau Beban

c. Penutupan Perkiraan Ikhtisar L/R

d. Penutupan Perkiraan Prive
PENUTUPAN REKENING DAN PENYESUAIAN KEMBALI

(AKUNTANSI PERUSAHAAN JASA)


1. JURNAL PENUTUP

Jurnal Penutup yaitu  jurnal yang dibuat untuk memindahkan rekening yang sifatnya sementara.


Fungsinya :

1. Agar dapat memisahkan antara pendapatan dan biaya periode sekarang dengan periode yang akan datang.

2. Agar rekening modal menunjukkan jumlah yang sesuai dengan keadaan pada akhir periode akuntansi

3. Agar buku besar telah seimbang sebelum memulai kembali pencatatan pada periode berikutnya.


Jurnal Penutup  Perkiraan pembersih (clearing account)


karena pada akhir proses penutupan, saldo-saldo perkiraan  yang dibuat   Jurnal Penutupnya akan kembali menjadi nol (0)

Jurnal penutup dibuat apabila proses pembukuan dilakukan secara manual !


Tahapan dalam melakukan penutupan buku :

1.semua rekening pendapatan di debit sebesar masing – masing saldo akhirnya. Rekening r atau l dikredit dengan jumlah saldo akhir rekening – rekning tersebut

2. semua rekening biaya di kredit sebesar masing – masing saldo akhirnya dan rekening r atau r di debit sebesar sejumlah saldi akhir rekening – rekening tersebut

3. selisih antara jumlah sisi debit dan sisi kredit rekening rugi / laba di debit dan di kredit rekening modal. Apabila perusahaan mengalami kerugian rekening rugi/laba di kredit dan rekening modal di debit

4. rekening prive di kredit sebesar saldo akhirnya dan rekening modal didebit dengan jumlah yang sama

Ayat Jurnal Penutup :

a. Penutupan Perkiraan Pendapatan

b. Penutupan Perkiraan Biaya atau Beban

c. Penutupan Perkiraan Ikhtisar L/R

d. Penutupan Perkiraan Prive